Фанерна галузь
Інформація щодо стану фанерної галузі України та її сировинного забезпечення

Громадська спілка «Виробників клеєної фанери» презентує своє бачення проблем та перспектив розвитку фанерної галузі України.
Сподіваємося на розуміння і підтримку центральних органів виконавчої влади, у першу чергу Мінекономрозвитку, в частині створення економічних, організаційних і правових засад для ефективного розвитку фанерної галузі.
Сучасний стан фанерної галузі України.
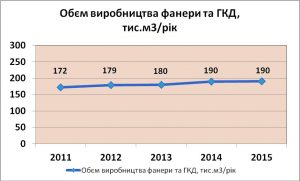
Всього в Україні виробництвом фанери та гнутоклеєних деталей займається 15 підприємств, які забезпечують потреби внутрішнього ринку в цій продукції, а також експортують її в різні країни світу. Продукція вітчизняних підприємств є конкурентоздатною та користується стабільним попитом. Обсяги виробництва фанери клеєної із року в рік зростають і у 2015 році вони склали 190 тис.куб.м. Дві третини загального випуску фанери припадає на 2 підприємства, які розташовані в Рівненській області: ТОВ «ОДЕК» Україна (смт. Оржів) та ТзОВ «Костопільський фанерний завод» (м.Костопіль).
Головними споживачами фанери клеєної та гнутоклеєних деталей на внутрішньому ринку є меблеве виробництво, будіндустрія, машинобудівна, радіотехнічна, музична та інші галузі промисловості.
Господарсько-економічна політика фанерних підприємств спрямована на підвищення ефективності виробництва за рахунок власних коштів, залучення іноземних інвестицій, нарощування експортного потенціалу, сприяння зайнятості населення, прозоре ведення бізнесу. Навіть у кризові роки, коли відбувся спад виробництва, на підприємствах фанерної промисловості було збережено робочі місця, час використано для інвестування в модернізацію та підвищення енергоефективності виробництва. Це дало можливість швидко наростити обсяги випуску фанери. Вже у 2013 році її було виготовлено на 10 відсотків більше, ніж у докризовому 2007 році. Зростають і платежі до бюджетів усіх рівнів, за 2015 рік вони склали ___ млн.грн, а середня зарплата на більшості підприємств перевищує 4 тис.гривень.
- Виробництво фанери в Україні зростає.
Діаграма 1.
- Експортний потенціал вітчизняної фанерної галузі:
Проведення модернізації фанерного виробництва на базі сучасного технологічного устаткування та прогресивних ресурсо- і енергозберігаючих технологій дозволили підприємствам суттєво покращити конкурентоспроможність фанерної продукції за рахунок підвищення її якості та освоєння випуску спеціальних видів фанери (підвищеної водостійкості, вогнетривкої та інш.). Завдяки цьому стабільно високим залишається експортний потенціал фанерної промисловості, її продукція експортується в 52 країни світу. Останні дані, що були наданя Європейською асоціацією виробників фанери можна переглянути в таблиці: Експорт української фанери до країн світу, м3рік.
Завдяки цьому фанерні підприємства забезпечують стабільно високі валютні надходження в Україну: за 2012 рік – 40730,92 тис.$, за 2013 рік – 47007,84 тис.$, за 2014 рік – 53300,48 тис.$.
- Ситуація із імпортом фанери в Україну:
На внутрішньому ринку фанера українського виробництва знаходиться під значним тиском імпорту:
- російських виробників, які виробляють понад 3 200 тис.м3 фанери в рік, використовуючи більш дешеву та набагато якіснішу сировину;
- китайських виробників, де велика державна підтримка виробників експортної продукції та дешева робоча сила сприяють стрімкому розвитку фанерної промисловості.
Дані від Європейської асоціації виробників фанери можна переглянути в таблиці: Імпорт фанери в Україну 2012-2014 рр
- Сировина для фанерних підприємств та актуальні проблеми її забезпечення.
Сировиною для виробництва фанери клеєної є березовий та вільховий фанерний кряж. Ресурси фанерної сировини (береза, вільха) в Україні обмежені, а імпорт її з різних причин є проблематичним.
Головними проблемами фанерної галузі на сьогодні є:
- Гострий дефіцит фанерної сировини
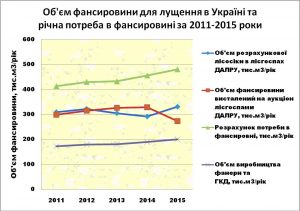
На сьогоднішній день існує дисбаланс між пропозицією та попитом на березову та вільхову фанерну сировину. З приведеної нижче діаграми 2 видно, що потреба сьогодні складає близько 480 тис.м3 на рік, а можливості підприємств по переробці складають понад 650 тис.м3 фанерної сировини.
Діаграма 2.
Незважаючи на дефіцит фансировини на внутрішньому ринку, до останнього часу великий об’єм березової та вільхової сировини експортувався.
Діаграма 3.
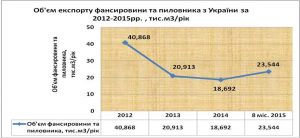
Позитивним кроком для фанерників зі сторони держави стало прийняття Верховною Радою України в 2015р. Закону про мораторій на експорт необробленої деревини, який стосовно берези вільхи запрацював з 1 листопада 2015 р.
Однак після введення в дію мораторію ситуація із забезпеченням фанерних підприємств суттєво не змінилась.
Основним постачальником фанерної сировини для фанерних підприємств є лісгоспи Державного агентства лісових ресурсів України (ДАЛРУ), в управлінні якого знаходиться біля 66% земель лісового фонду держави. Маючи постійний приріст запасу деревини, на протязі останніх років, поставка фанерної сировини на підприємства постійно знижується (Діаграма 2), це при тому, що фанерні підприємства могли б наростити виробництво, маючи запас потужностей в 20-30%.
Обсяг заготівлі деревини від усіх видів рубок протягом останніх 10 років становив від 15 до 17 млн.куб.метрів. Із щорічного загального приросту запасу деревини на пні, який становить 35 млн. куб.м, заготовляється тільки 42-48 відсотків приросту, тоді як у більшості європейських країн з подібними умовами лісовирощування заготівля середньорічного приросту складає від 70до 90 відсотків.
Швейцарія -97%, Австрія -90%, Литва -82%, Швеція -80%, Словакія-75%, Чехія, Польща -72%, Франція – 65%, Фінляндія -62%, Німеччина -52%, Україна-48%.
При зростаючому попиті на деревину підвищення рівня використання середньорічного приросту деревини лише на 5-6% дасть можливість збільшити обсяги поставки деревини на ринок України на 1,5-2 млн.куб.м, у т.ч. 100 тис.куб.м фансировини для лущення, збільшивши ресурси фансировини майже на чверть.
- Намагання відмінити систему спеціалізованих аукціонів для провідних деревообробних підприємств – загроза остаточно залишитись без сировини.
Згідно 1.4. діючого наказу Держкомлісгоспу України від 19.02.2007 р. № 42 «Щодо вдосконалення механізмів продажу необробленої деревини» «Технологічна сировина, баланси та сировина для виготовлення лущеного шпону реалізується лише суб’єктам господарської діяльності, які мають власне плитне, фанерне та целюлозно-паперове виробництво на спеціалізованих торгах на біржі в одну аукціонну сесію з іншою необробленою деревиною».
Щоквартальні спеціалізовані аукціонні торги – це яскравий приклад виконання того, як зрозумілий механізм реалізації призвів до повної переробки сировини на українських підприємствах, залучивши інвестиції в деревообробну галузь.
Завдяки існуючій схемі реалізації фанерної сировини через спеціалізовані аукціонні торги фанерні підприємства пройшли кризу 2008-2009 рр. не втративши колективи, навіть по можливості нарощували виробництво продукції.
Спеціалізовані аукціони з продажу необробленої деревини є запорукою стабільного забезпечення сировиною як для існуючих фанерних підприємств, так і для потенційних інвесторів в деревообробну галузь.
Крім того, загальносвітовою практикою є першочергове забезпечення деревиною підприємств з повним циклом переробки деревини, що виробляють продукцію з високою доданою вартістю та сплачують значні податки до бюджету.
Зараз проводиться підготовка та обговорення нового Положення про порядок реалізації необробленої деревини. Лише збереження реалізації сировини для виготовлення фанери та гнуто-клеєних деталей (березовий та вільховий фанерний кряж) через спеціалізовані аукціонні торги та залучення ресурсів пиловника 1-2 сорту до реалізації через спеціалізовані аукціонні торги допоможе втримати ситуацію із забезпеченням фанерних підприємств України.
- Безконтрольний активний експорт з України лущеного шпону (напівфабрикату) в умовах дефіциту сировини для фанерних підприємств.
В Україні стрімко почала розвиватись первинна переробка фанерної сировини в шпон для подальшого експорту в країни, які захищають своїх внутрішніх виробників від української фанери ввізним митом, наприклад Туреччина, та високими індикативними цінами, з яких платяться податки.
Чому саме Туреччина:
- Останні декілька років об’єми експорту фанери до Туреччини зростають у зв’язку з розвитком економіки, збільшенням обсягів будівництва, а також тому, що Туреччина виступає транзитною країною для поставок фанери в країни Близького Сходу.
- Туреччина встановила високу індикативну ціну на імпорт готової фанери в розмірі 1100 долл.США за 1 куб. метр (реальна ринкова ціна становить від 250 до 600 долл. США за 1 куб. метр в залежності від сорту та якості фанери) з якої платиться ввізне мито в розмірі 3,5% та ПДВ 18%. Приклад: щоб імпортувати 1 м3 фанери вартістю 500 долл. США/м3 треба сплатити:
— Мито = 1100 $ х 3,5% = 38,50 $
— ПДВ= (1100$ + 38,50$) х 18% = 204,93$
Разом = 38,50$ + 204,93$ = 243,43 $ треба сплатити за 1 куб.метр імпортованої фанери.
Тому набагато вигідніше імпортувати шпон, який можна без будь- яких обмежень вивозити з України та без додаткових витрат завозити до Туреччини.
Діаграма 4.
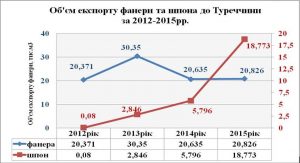
На сьогодні в Україні є біля 10 таких майданчиків для отримання напівфабрикату. Робота на цих майданчиках проводиться:
- З відсутністю дозволів на проведення небезпечних робіт
- З порушеннями правил охорони праці та екологічної безпеки
- Зі скупкою нелегально заготовленої деревини.
Основними причинами створення таких майданчиків є:
- Лущений шпон (напівфабрикат) за відсутності заборон і вивізного мита можна експортувати в країни, які сьогодні створили у себе потужну деревопереробну галузь — Китай, Туреччина…
- Відсутність необхідності сертифікату походження деревини дає можливість використовувати у виробництві нелегально добуту сировину.
Представники турецьких компаній налагоджують доступ до фансировини м’яколистяних порід (береза, вільха) та організовують кустарне виробництво шпону на території України. Це відбувається без зважання на діючий наказ Держкомлісгоспу №42 від 19.02.2007р., згідно якого вся фанерна сировина в Україні має продаватись на спеціалізованих аукціонах виключно для виробників фанери. Ці, так звані інвестори, організовують виробництво де тільки можливо, адже кінцева мета — з мінімальними витратами отримати шпон та відправити його до Туреччини.
В той час, коли вітчизняні фанерні підприємства з багаторічною історією, які в нинішніх складних економічних умовах хочуть стабільно працювати, інвестувати в обладнання, трудові колективи з метою наростити виробництво та ще більше представляти українську фанерну продукцію на світових ринках не мають перспектив подальшого розвитку із-за дефіциту сировини, всі ці майданчики за рік здатні переробити біля 50 000 куб.м фанерної сировини, що може призвести до зупинки середнього фанерного підприємства, на якому працює майже 500 робітників.
Неконтрольований експорт лущеного шпону здатний повністю знищити фанерну галузь та зробити з України сировинний придаток більш розвинутих країн.
Ще однією загрозою є внутрішній ріст споживання фанерної сировини замість пиловника для виробництва меблів, пагонажних виробів та т.п.
В цій ситуації фанерні підприємства України змушені:
- Знижувати об’єми виробництва;
- Купувати низькосортну сировину, яка збільшує витрати на виробництво фанери, однак не дозволяє виробляти якісну фанеру;
- Для підвищення сортності фанери купувати імпортну якісну сировину, яка за рахунок вивізного мита з країн експортерів та витрат на транспортування стає надто дорогою.
Що таке експорт лущеного шпону?
- Експорт сировини робить державу сировинним придатком та становить загрозу для подальшого існування українських фанерних підприємств.
- Експорт сировини – втрата всієї додаткової вартості кінцевого продукту та податків з неї.
- Експорт сировини йде всупереч діям Уряду, які спрямовані на розвиток вітчизняного виробництва та його конкурентоспроможність на світових ринках.
Позиція підприємств. Пропозиції.
Фанерна галузь України тримається на потенціалі, який формувався 20 років. В діючі підприємства були вкладені значні інвестиції для того, щоб фанера українського виробництва могла конкурувати з світовими лідерами виробництва фанери (Росія, країни Балтії, Китай), як на внутрішньому, так і на зовнішньому ринках.
В сьогоднішній вкрай складній ситуації, коли ціни на готову фанерну продукцію падають, відчувається гострий дефіцит фанерної сировини у зв’язку з стрімким розвитком кустарного виробництва шпону для подальшого його експорту.
Щоб уникнути зупинок фанерних підприємств пропонуємо:
- Виконувати норми діючого наказу Держкомлісгоспу України № 42 від 19.02.2007 р. в частині, що фанерна сировина в повному обсязі має виставлятись та реалізовуватись на спеціалізованих аукціонах вітчизняним підприємствам, які мають власне фанерне виробництво.
- Додати до переліку продукції, яка реалізовується на спеціалізованих аукціонах для вітчизняних виробників фанери, пиловник березовий та вільховий 1-2 сорту.
- Розробити порядок та ввести в дію положення про видачу сертифікатів походження деревини при реалізації лущеного шпону, як на внутрішньому ринку, так і на експорт.
- Для запобігання експорту дефіцитної сировини у вигляді напівфабрикату (шпон) ввести вивізне мито на експорт шпону лущеного.